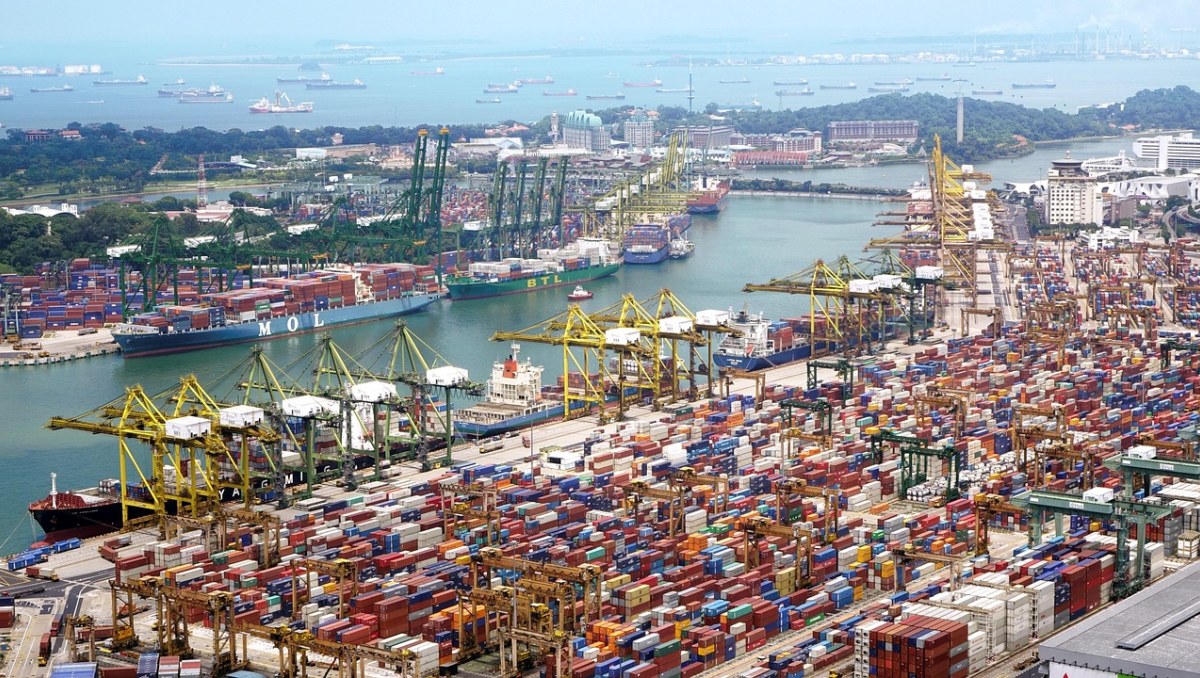
O mercado de transporte e armazenagem passa por transformações profundas na estrutura corporativa. A busca por maior eficiência nas rotas de comércio internacional tem levado agentes econômicos a repensarem seus modelos de atuação, apostando fortemente na consolidação de operações. Em vez de atuar de forma isolada em um único elo, o objetivo comum passou a ser o controle de ponta a ponta da carga, desde a origem no interior até o destino final no exterior.
Fatores econômicos da consolidação
A união de empresas na cadeia logística responde diretamente à necessidade de ganho de escala e redução de custos operacionais. No cenário atual, os operadores buscam sinergias que permitam otimizar a utilização de frotas, armazéns e instalações portuárias. Quando um grande grupo adquire um operador menor ou complementa seu portfólio com serviços de cabotagem ou transporte rodoviário, ele consegue diluir custos fixos e oferecer tarifas mais competitivas aos embarcadores.
Outro elemento central é a busca por previsibilidade. A volatilidade dos mercados globais e as interrupções frequentes nas rotas comerciais demonstram que a dependência de múltiplos fornecedores independentes eleva os riscos operacionais. A unificação sob uma mesma marca ou controle corporativo mitiga gargalos e facilita a gestão de ativos críticos.
Caminhos e modelos de integração
As transações de mercado costumam seguir diferentes estratégias, cada qual com vantagens e desvantagens operacionais:
- Integração vertical: A aquisição de elos anteriores ou posteriores na cadeia, como armadores que compram terminais portuários ou empresas de transporte rodoviário. O pró é o controle total do fluxo; o contra reside na complexidade regulatória e gerencial.
- Integração horizontal: A compra de concorrentes diretos para ampliar a fatia de mercado e a capilaridade geográfica. O principal benefício é o ganho imediato de escala, enquanto o desafio envolve a harmonização de culturas corporativas distintas.
- Parcerias estratégicas: Alianças e joint ventures que funcionam como um estágio intermediário à fusão definitiva, permitindo o compartilhamento de riscos em investimentos de longo prazo na infraestrutura.
Desafios regulatórios e concorrenciais
O crescimento acelerado de grandes conglomerados logísticos atrai a atenção de órgãos reguladores e autoridades de defesa da concorrência. O setor portuário e o mercado de navegação possuem características peculiares, como barreiras de entrada elevadas e a exigência de investimentos intensivos em capital. Por isso, operações de grande porte exigem análises detalhadas para evitar a formação de concentrações que possam prejudicar a livre concorrência ou elevar artificialmente os preços dos serviços prestados aos usuários.
Prós e contras da grande escala
Para os embarcadores, a concentração do mercado traz o benefício de negociar contratos globais unificados, simplificando a gestão documental e operacional com um único ponto de contato. Por outro lado, há o risco permanente de redução na margem de escolha, o que pode enfraquecer o poder de barganha de médios e pequenos produtores diante de gigantes consolidados.
A tendência de consolidação na logística integrada veio para redefinir as regras do comércio exterior e da navegação. O sucesso dessas operações dependerá da capacidade das empresas de absorverem novos ativos sem perder a agilidade operacional exigida pelos terminais e portos.